青岛日报/观海新闻10月20日讯 “当时觉得3%不算高,现在看已经是‘高息’了。”2024年1月,青岛储户马女士在潍坊银行青岛某网点买入20万元3年期大额存单,票面利率3%。两年多后,她再打开手机银行时发现,同期限大额存单利率已普遍降至1.50%上下。
一度在国有大行App上集体“消失”的五年期大额存单,今年下半年又“限量返场”。大额存单市场正悄然“翻红”。
大额存单“手慢无”
“我有一笔30万元的定期刚到期,本来想直接续个五年期,结果手机银行上显示售罄,最后还是到网点预约才买到三年期的。”在青岛某外贸企业工作的市民孙先生告诉记者,面对波动较大的理财市场,稳妥的银行存款是他的首选。
青岛银行首席经济学家刘晓曙在接受采访时分析认为,当前低利率、低风险偏好的市场环境下,理财、基金、权益市场波动加大,居民理财心态相对保守,保本、稳健的产品有较大市场需求。“市场上闲置资金很多,但低风险、高确定性的产品相对稀缺,这就给大额存单带来了较大的市场需求。”
作为保本保息的一般性存款,大额存单通常以20万元起存,利率一般略高于同期限普通定期存款,且可按规定转让、提前支取。今年7月初,中国银行率先发售2026年第一期个人大额存单产品,随后,农业银行、建设银行、工商银行、交通银行也相继跟进大额存单产品。
记者自工商银行手机银行查询到,目前大额存单产品覆盖1个月至5年共7个期限品种,存期60个月(5年)的产品利率分为1.60%、1.55%两档。其中,年利率为1.60%的2026年一期5年期、年利率为1.55%的2026年二期3年期等产品已经售罄。建设银行手机银行显示,三年期第27期利率1.55%,五年期1.60%,2026年第47期三年期利率1.50%。
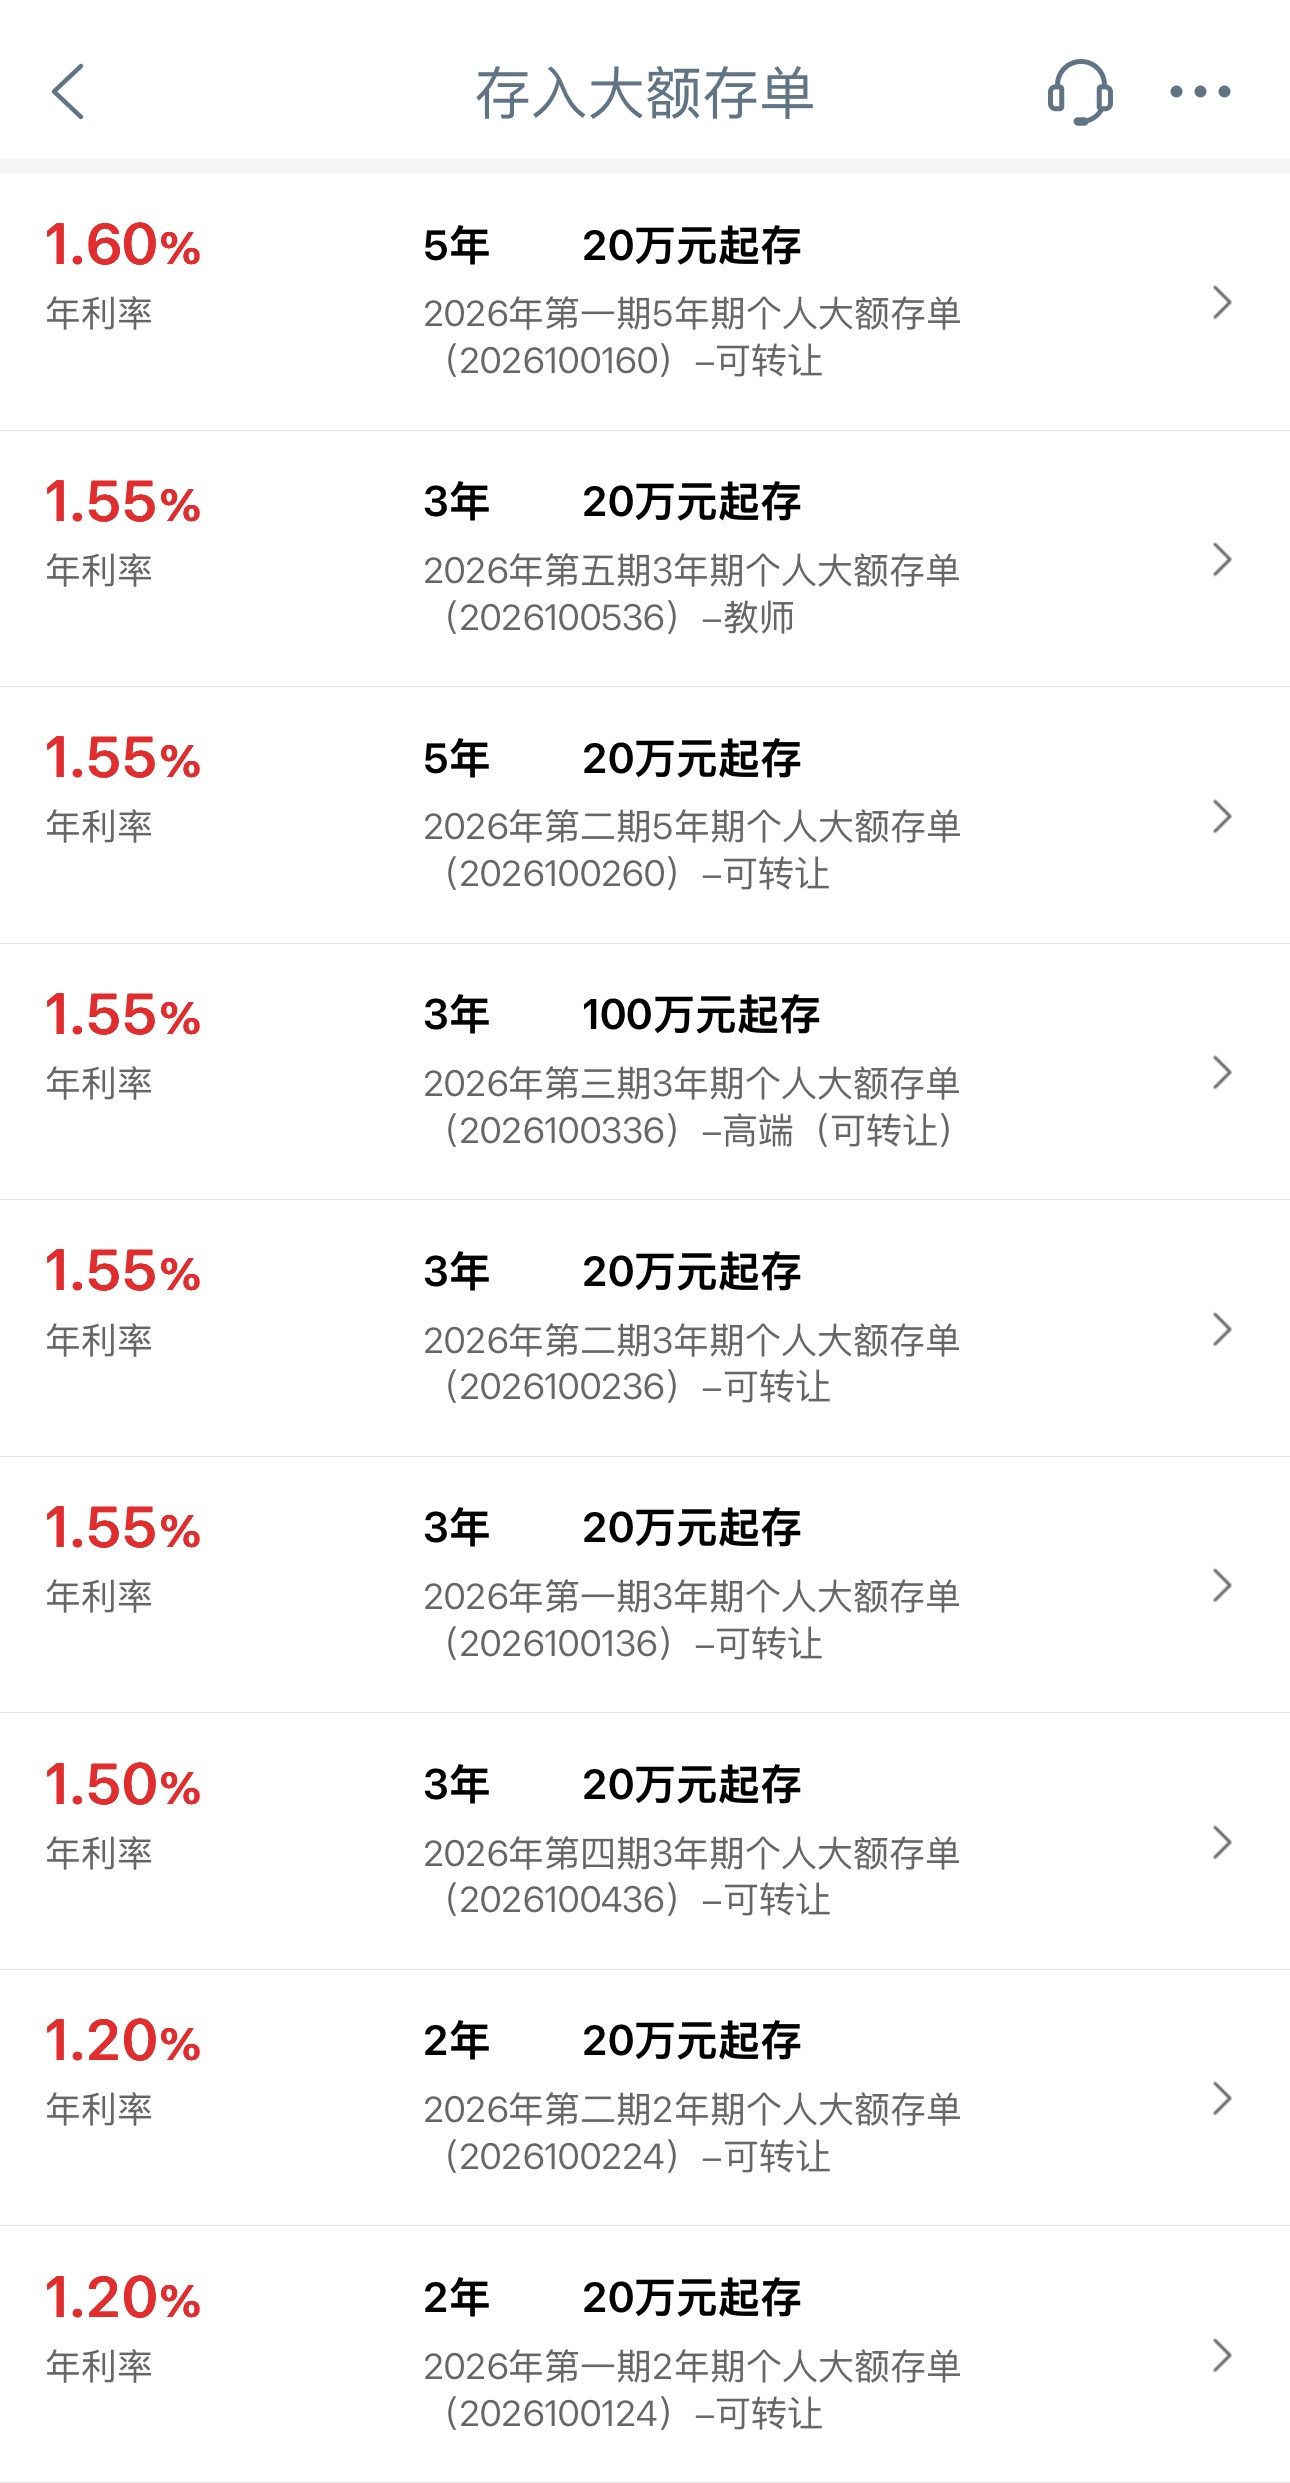
中国工商银行手机银行大额存单页面
从利率水平来看,国有大行5年期大额存单年化利率大多在1.55%至1.6%区间,部分股份制银行、本地城商行利率略高。记者查询青岛某家本地法人银行官网披露的产品说明书发现,2026年10月中旬发行的第643期3年期个人大额存单年利率为1.750%。某国有大行青岛分行网点工作人员也表示,线上大额存单很受欢迎,“额度比较紧张,线上看到‘售罄’后可以线下预约。”
从“退场”到“返场”,银行在下什么棋?
五年期大额存单此番“返场”火热,但在去年曾因控制成本遗憾“退场”。
去年11月,工、农、中、建、交、邮储六大国有银行的App和官网上,五年期大额存单集体“消失”,仅剩的三年期产品利率普遍降到1.5%至1.75%,且额度紧张。
究其原因,2025年三季度,商业银行净息差已处于历史低位,贷款利率持续下行压缩资产端收益,而长期限存款意味着银行要在未来数年持续支付相对更高的利息。银行为了降低成本,自然选择压降大额存单。
而银行此时又重启长期限产品,直接动因是即将到来的存款到期潮。华泰证券的报告推算,2026年一年期以上定存到期规模约50万亿元,其中二、三年期到期量均超20万亿元,五年期到期量5万亿至6万亿元。2026年居民定期存款集中到期规模巨大,如果银行不提供有吸引力的接续产品,到期资金可能流向理财、货币基金,甚至搬到其他银行。
刘晓曙分析,对银行而言,存款是最核心、最稳定的资金来源,大额存单是认可度较高、揽储效果较好的标准化产品。所以各家银行,无论是大行还是中小银行,都通过重启大额存单发行,稳住存量存款、防止资金外流。
对于这一轮回暖,中国邮政储蓄银行研究员娄飞鹏表示:“近期大行和中小银行重新发行大额存单,是银行本身想稳定负债但又想降低成本之间的平衡。” 从负债端看,国有大行作为金融支持实体经济的主力军,过去几年的新增信贷规模较大且中长期信贷占比较高,由此导致资产负债久期存在一些缺口,需要吸收稳定的中长期资金来源以匹配中长期信贷。
分层配期限,留好转让通道
那么市民应该如何选购大额存单?业内人士提醒,关键是根据资金使用期限合理分配,不要看到热度就冲动入手。
融360数字科技研究院数据显示,2026年9月大额存单3年期平均利率1.709%,5年期反而只有1.674%,出现“三年高于五年”的倒挂。这意味着,单纯为了“多拿一点利息”而把资金锁死五年,性价比很低。建议市民根据资金使用期限合理分层分配:一年内有使用需求的资金,配置货币基金等灵活产品;确定三五年内无需动用的闲置资金,才考虑中长期大额存单。如果资金在三到五年内有购房、教育、医疗备用等明确用途,三年期甚至更短期限是更务实的选择。
如果确定购买大额存单,支持转让的产品是个好选择。招联首席经济学家董希淼建议,优先选择支持转让的产品,以保持流动性的退出通道;同时对比同期限普通定期存款利率,如果完全一致,大额存单的可转让优势会更明显。
大额存单区别于普通定存的核心优势,不在于利率高多少,而在于中途急用钱时有一条退出通道。普通定存提前支取只能按活期计息,而可转让存单可以在银行平台上挂牌卖出,保住大部分持有期间的利息。
而且部分大行五年期产品线上经常显示售罄,额度动态释放,甚至需要卡点抢购,在这种情况下,手机银行的转让专区也是一个现实选项。
但转让区不是“看到高利率就买”。一看剩余期限,不要只看票面利率,一张票面利率很高的老存单,如果剩余期限只剩一年多,实际拿到的总利息并没有想象中多;二看转让价格,分清折价、平价、溢价,溢价挂单会抬高买入成本、直接吃掉利息;三看流动性风险,接手后如果自己中途需要用钱,还需要再次挂牌转让,能否及时找到下家是未知数,这与持有新发存单到期有本质区别。建议投资者在银行App里设置转让订阅通知,定好利率下限、剩余期限和价格范围,符合条件的存单挂出时及时入手。(青岛日报/观海新闻记者 王奕宁)
责任编辑:周晓